- El Senado convirtió en ley el proyecto de Inocencia Fiscal II.
- La medida fue aprobada con 44 votos a favor y 23 en contra.
- El objetivo es facilitar la exteriorización de ahorros eliminando trabas previas.
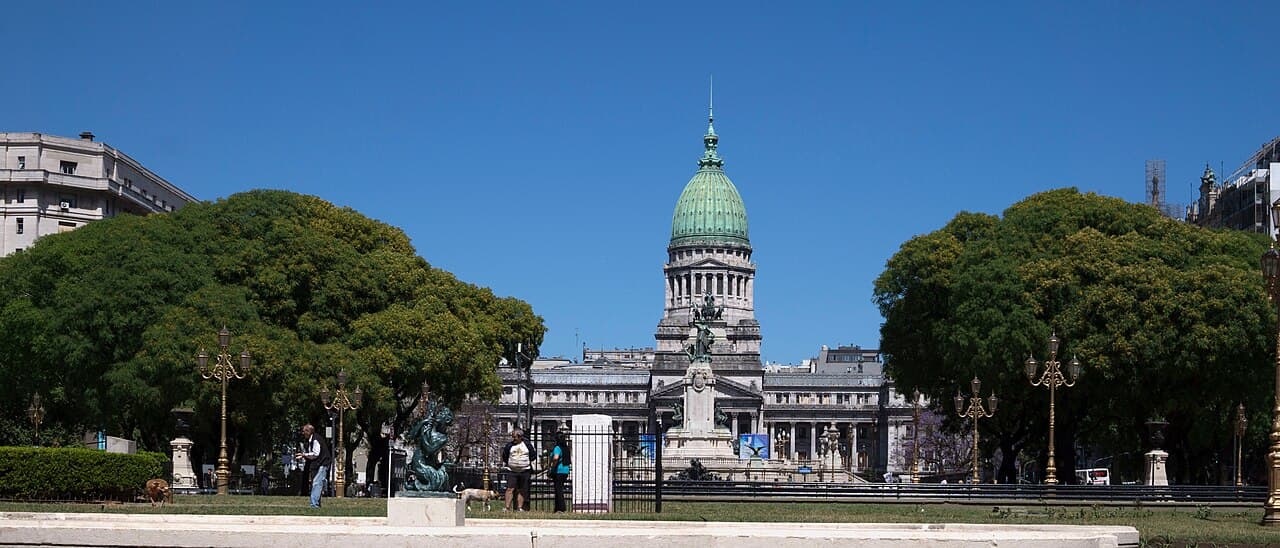
El Congreso terminó de cerrar el capítulo legislativo de la Inocencia Fiscal II, una ley que busca agilizar la regularización de ahorros no declarados y modificar el esquema de Ganancias. La sanción definitiva ocurrió el pasado jueves en el Senado, tras obtener 44 votos positivos frente a 23 negativos, gracias al apoyo conjunto del oficialismo, la UCR, el PRO y bloques provinciales.
Esta segunda etapa busca resolver las dudas que habían frenado la adhesión a la ley original vigente desde finales de 2025. El espíritu central sigue siendo permitir que los contribuyentes, incluyendo empresas y dueños de pequeñas y medianas compañías, formalicen sus capitales en el sistema bancario sin enfrentar penalidades ni persecuciones impositivas, otorgando mayor previsibilidad al flujo de fondos productivos.
Nuevos criterios de fiscalidad
Entre los cambios técnicos más relevantes, la norma redefine el concepto de discrepancia significativa. Se ha establecido un nuevo umbral mínimo: la discrepancia no se considerará como tal, aun superando el 15%, siempre que el monto determinado sea inferior al 5% del MOP (Monto Objetivo de Punibilidad) previsto en la ley vigente.
Asimismo, el esquema contempla una ficción jurídica para el impuesto sobre Bienes Personales, destinada a facilitar el tratamiento contable de los activos ingresados. La exclusión de los funcionarios públicos de estos beneficios se mantuvo como una cláusula firme, diferenciando así el régimen de formalización del resto de los contribuyentes privados.
Implicancias para la gestión pyme
Para una pyme o un comerciante, la sanción implica una vía directa para reducir el estrés fiscal acumulado. La simplificación del régimen de Ganancias y el alivio sobre las penalidades por activos previos permiten reorganizar el capital de trabajo de manera formal, facilitando potencialmente el acceso al crédito bancario y la reinversión de utilidades que hasta ahora permanecían fuera del circuito.
Este número refleja el amplio respaldo político que obtuvo la iniciativa parlamentaria en la Cámara alta del Congreso nacional.
El espíritu de la ley no cambia en absolutamente nada. El objetivo sigue siendo que esos ahorros puedan ser formalizados en el sistema bancario sin ninguna penalidad de ningún tipo.
Luis Caputo, ministro de Economía
- Revisar el impacto de los nuevos umbrales de discrepancia fiscal.
- Analizar la conveniencia de formalizar ahorros bajo la nueva normativa.
- Consultar con asesores sobre el impacto en la declaración de Bienes Personales.
- Evaluar la mejora en la capacidad de acceso al crédito bancario.
Redacción Negocios en Vivo · Equipo editorial
Cubrimos economía, negocios y política con foco en la decisión concreta que tiene que tomar una empresa esta semana.