- El Senado publicó el texto de la Ley de Inocencia Fiscal II tras su sanción el 17 de septiembre.
- La norma obtuvo 44 votos a favor y 23 en contra en la cámara alta.
- La ley permite la regularización de ahorros no declarados y ajusta límites para el régimen simplificado.
Qué pasó
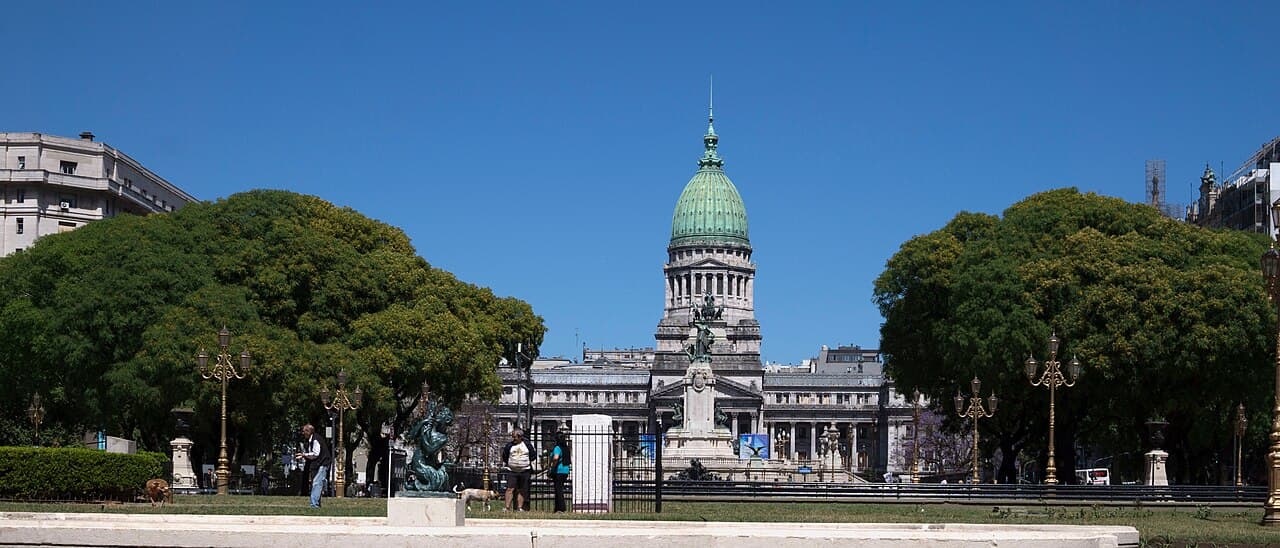
El Senado de la Nación oficializó en su portal institucional el texto completo de la Ley de Inocencia Fiscal II. La normativa, que lleva el número de registro 27.826, quedó habilitada para su próxima publicación en el Boletín Oficial, paso fundamental para que el programa de regularización de activos entre en vigencia efectiva. La ley fue sancionada formalmente por el Congreso el pasado 17 de septiembre de 2026 tras un intenso debate parlamentario en el recinto legislativo.
Durante la sesión definitoria, el oficialismo logró imponer su propuesta con el respaldo de bloques de la oposición dialoguista, alcanzando un total de 44 votos positivos. Por su parte, la bancada kirchnerista votó en contra de manera unificada, sumando 23 sufragios negativos. La nueva legislación tiene como ejes principales la flexibilización del esquema para exteriorizar tenencias no declaradas y la actualización de los topes de ingresos previstos para los contribuyentes que integran el régimen simplificado de ganancias.
Por qué importa
La sanción de esta norma es clave para el ecosistema empresarial, ya que permite poner en orden las cuentas de firmas que han mantenido activos fuera del sistema formal. Para los dueños de pymes y gerentes comerciales, la posibilidad de declarar los dólares del colchón implica una oportunidad estratégica para sanear balances y mejorar la calificación crediticia ante entidades financieras, reduciendo el riesgo fiscal frente a eventuales inspecciones o requerimientos futuros de los organismos recaudadores.
La ley fue aprobada con un respaldo parlamentario que alcanzó los 44 votos positivos en la cámara alta, reflejando un consenso mayoritario entre el oficialismo y sectores opositores.
Además, la flexibilización de los límites para el régimen simplificado de ganancias busca aliviar la carga administrativa de los pequeños contribuyentes que hoy ven superados sus umbrales operativos por el efecto de la inflación acumulada. Al facilitar el acceso a la regularización, el Gobierno espera captar capitales inmovilizados, transformando el ahorro privado informal en activos que puedan ser reinvertidos directamente en la economía real o en proyectos de expansión productiva para las empresas argentinas.
Cómo te impacta
Para tu empresa, este nuevo marco normativo representa una ventana de tiempo para normalizar la situación de activos líquidos. Debes revisar tu contabilidad actual con asesores tributarios para evaluar si la exteriorización simplifica tu estructura de costos o facilita la obtención de préstamos. Aprovechar este esquema puede evitar contingencias legales a futuro, permitiendo que el capital declarado pueda ser utilizado de forma transparente para compras, inversiones en maquinaria o simplemente para el giro operativo cotidiano.
El desarrollo
La Ley de Inocencia Fiscal II surge en un contexto donde el Gobierno busca incentivar el flujo de dólares hacia la economía formal, en un momento en el que el mercado cambiario ha mostrado mayor estabilidad y un incremento en la acumulación de reservas por parte del Banco Central. Con la publicación de la letra chica en el Senado, las empresas ya cuentan con el detalle técnico necesario para proyectar los beneficios de este régimen frente al fisco.
La iniciativa se trabajó en paralelo con otros proyectos, como la modificación al régimen de biocombustibles, que también formó parte de la agenda parlamentaria. Si bien la atención política se concentró en la solidez de los votos para la aprobación de las medidas económicas, la sanción de la ley de blanqueo fue la que finalmente logró avanzar sin mayores contratiempos, consolidando la agenda legislativa propuesta por el oficialismo para el segundo semestre del año 2026.
Ahora, el sector privado debe aguardar la formalización definitiva en el Boletín Oficial, lo que habilitará los plazos de inscripción y los procedimientos para declarar los activos. Se recomienda realizar una auditoría interna exhaustiva para identificar qué fondos podrán ser incorporados al blanqueo y cuál será el costo asociado a esta regularización, comparándolo con los beneficios de contar con un capital blanqueado dentro de la estructura financiera formal de la sociedad para las futuras operaciones comerciales.
Redacción Negocios en Vivo · Equipo editorial
Cubrimos economía, negocios y política con foco en la decisión concreta que tiene que tomar una empresa esta semana.